2006年中国医疗诊断、监护及治疗设备制造业市场统计分析——聚焦监护及治疗设备批发环节
2006年是中国医疗诊断、监护及治疗设备制造业(以下简称“诊疗设备制造业”)进入快速增长通道的关键年份。随着新一轮医疗体制改革酝酿、基层医疗机构建设提速以及医院装备更新需求释放,行业产销规模持续扩大。在产业链中,监护及治疗设备的批发环节作为连接制造与终端应用的重要枢纽,其市场表现直接反映了产品流通效率与需求结构的变化。本文基于2006年行业统计数据,对诊疗设备制造业整体运行情况及监护与治疗设备批发环节进行统计分析与趋势研判。
一、行业总体运行概况
2006年,中国诊疗设备制造业保持较快增长,规模以上企业数量、销售收入和利润总额均实现两位数增长。行业统计显示,全年诊疗设备制造业工业总产值与销售产值增速均在20%以上,出口交货值继续扩大,表明国产设备在国际市场中的竞争力逐步提升。产品结构上,影像诊断设备、监护设备、治疗与生命支持设备构成三大主力板块,其中监护及治疗设备因临床需求刚性、技术相对成熟且性价比优势明显,成为增长最为活跃的细分领域之一。
从区域分布看,行业仍呈现明显的集聚特征:珠三角(深圳、广州)、长三角(上海、江苏、浙江)和环渤海(北京、山东)三大区域集中了全国大部分产能,多家龙头企业在监护仪、输注泵、呼吸机等产品线上形成规模效应,为批发环节提供了稳定的货源基础。
二、监护及治疗设备细分市场统计
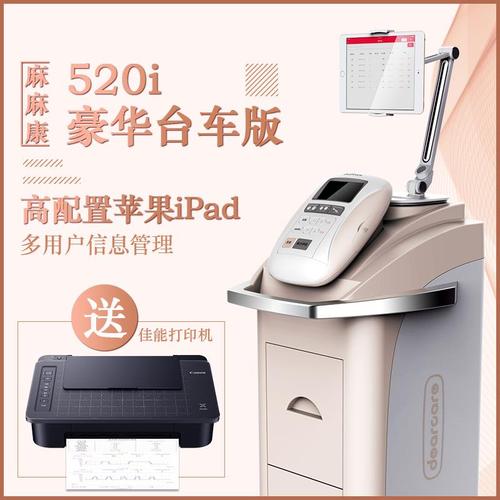
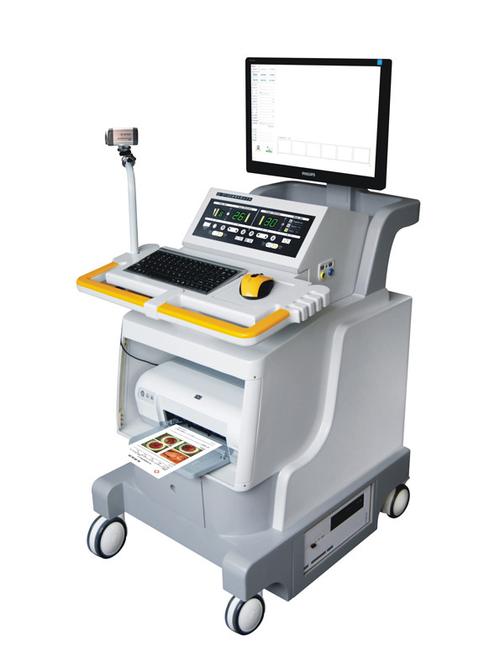
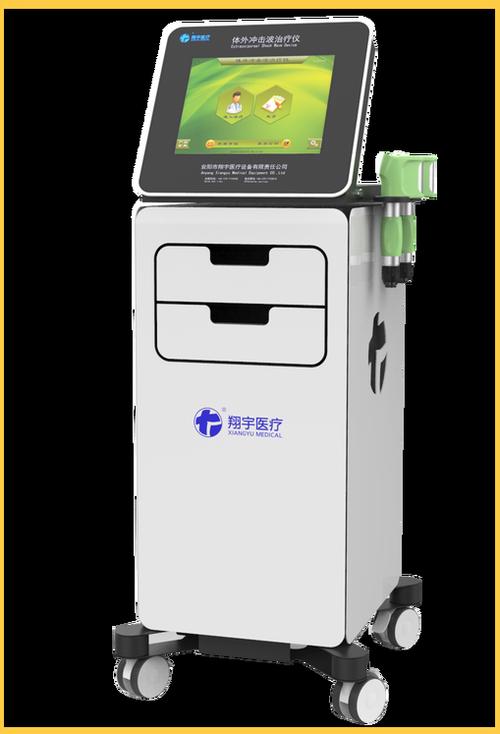
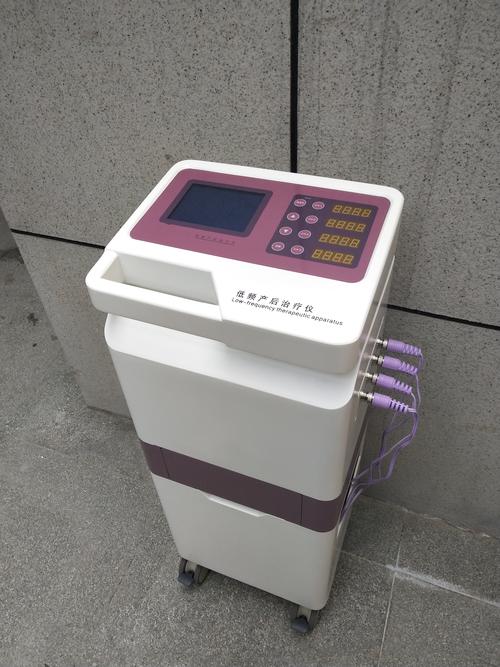
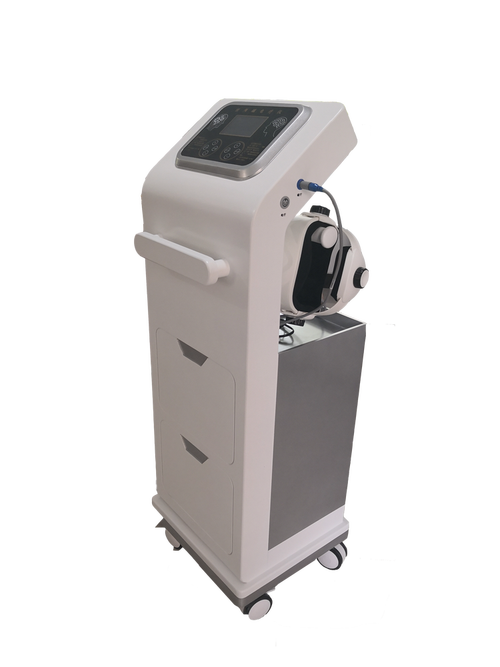
监护设备主要包括多参数监护仪、中央监护系统、动态心电监护仪及胎儿监护仪等。2006年,受医院重症监护病房(ICU)扩建、基层医院设备配置标准提升等因素带动,多参数监护仪销量增速显著,国产品牌凭借价格优势和服务响应能力在中低端市场扩大份额,外资品牌则在高端市场保持主导。治疗设备方面,输液泵、注射泵、呼吸机、除颤仪及物理治疗设备需求旺盛,尤其是输液泵和注射泵在各级医院的普及率进一步提高,推动治疗设备整体市场规模稳步扩容。
统计表明,2006年监护及治疗设备制造业销售产值增速高于行业平均水平,产成品库存周转率有所改善,说明供需衔接趋于顺畅。与此产品价格总体呈现稳中有降态势,中低端产品竞争加剧,企业利润率分化明显:具备核心技术和渠道优势的龙头企业盈利能力较强,中小型企业则面临成本和市场双重压力。
三、监护及治疗设备批发环节分析
批发环节是监护及治疗设备从制造端流向医院终端的关键通道。2006年,监护及治疗设备批发市场呈现以下特征:
第一,批发企业数量众多,但规模普遍偏小,市场集中度不高。据统计,从事诊疗设备批发业务的法人企业数量持续增加,其中专门或兼营监护及治疗设备批发的企业占据较大比重,但年销售额超过亿元的批发企业数量有限,大量中小企业以区域代理、品种代理方式存活。
第二,批发业态以代理分销为主,直销比例较低。由于医院采购决策链条较长、售后服务要求高,制造企业通常依赖区域代理商完成覆盖,批发商承担仓储、物流、安装调试及部分售后职能。2006年,具备较强资金实力和医院资源的批发商开始向“代理+服务”模式转型,通过提供设备融资租赁、维护保养等增值服务增强客户黏性。
第三,批发环节的地区差异显著。东部沿海地区批发市场竞争激烈,价格透明、毛利空间收窄;中西部地区因医疗资源相对薄弱、渠道下沉不足,批发商数量较少,毛利水平相对较高但物流与服务成本占比较大。农村和社区医疗机构设备配置的启动,为批发企业渠道下沉提供了新空间。
第四,外资品牌与国产品牌的批发渠道策略存在差异。外资品牌倾向于选择具备较强技术服务和资金实力的全国性或区域性大代理商,渠道层级相对精简;国产品牌则依托更为广泛的中小批发商网络进行快速铺货,渠道覆盖更广但管理难度更大。
第五,批发环节的规范化程度有待提高。2006年医疗器械经营企业资质管理趋严,但部分地区仍存在无证经营、挂靠经营、串货销售等不规范行为,影响了市场秩序和售后服务质量,行业整合与洗牌压力逐渐显现。
四、发展环境与问题分析
有利因素方面,一是医疗保险覆盖面扩大和新型农村合作医疗推进,释放了基层医疗机构的设备采购需求,为批发环节带来增量市场;二是在“十一五”规划支持下,公共卫生体系建设和社区卫生服务网络完善为监护及治疗设备创造了持续需求;三是制造企业技术进步和产品质量提升,为批发商提供了更丰富的产品选择。
存在问题方面,一是批发环节整体组织化、规模化程度不高,现代物流和信息化管理水平偏低,难以支撑行业快速增长的服务需求;二是价格竞争激烈,中间环节利润压缩,部分批发商为争夺客户采取低质低价竞争,影响行业健康发展;三是售后服务体系不健全,基层市场服务能力尤其薄弱;四是行业统计与质量追溯体系尚不完善,批发流通过程中的质量监管存在短板。
五、趋势展望与建议
展望后市,监护及治疗设备批发环节将呈现以下趋势:渠道下沉加速,县域和基层市场成为增量重点;批发商职能从单纯贸易向“物流+服务+金融”综合服务商转型;信息化管理(如ERP、冷链及设备追溯系统)投入加大;行业集中度逐步提升,不具备服务能力的小型批发商将被整合或淘汰。
建议方面:一是批发企业应聚焦优势品种和区域市场,完善售后服务网络,提升专业化服务能力;二是加强与制造企业的战略合作,争取产品授权和区域独家代理,稳定货源与利润空间;三是加大信息化与物流设施投入,提升订单处理、库存管理和配送效率;四是规范经营行为,强化资质管理和质量追溯,主动应对行业监管趋严的趋势;五是关注基层医疗市场机遇,探索适合县域客户的销售与服务模式。
总的来看,2006年中国诊疗设备制造业处于快速成长期,监护及治疗设备批发环节承载着连接制造与终端的重要功能,在市场扩容的同时也面临组织结构分散、服务能力不足等结构性矛盾。把握基层需求释放和渠道升级机遇,将是批发环节持续发展的关键。
如若转载,请注明出处:http://www.mknxyd.com/product/36.html
更新时间:2026-10-23 05:00:27